Massimo Fabozzi, FAMA Broker, sponsor de Milano è FORTE dei Marmi : gestion des risques des entreprises, des patrimoines et des voitures de collection
De l’analyse du portefeuille d’assurance à la gestion des risques et à la continuité d’activité : Massimo Fabozzi place la prévention et la protection des entreprises, des professionnels, des personnes et des patrimoines au cœur de son approche.
Dans un monde où les risques deviennent toujours plus complexes, être assuré ne signifie pas nécessairement être correctement protégé.
C’est sur ce principe que repose l’approche professionnelle de Massimo Fabozzi, dirigeant de FAMA Broker, cabinet spécialisé dans le conseil et le courtage en assurances.
La différence est fondamentale : ne pas partir du contrat d’assurance à vendre, mais du risque à comprendre.
Avant de définir une couverture d’assurance, il faut en effet connaître les besoins du client, vérifier les protections déjà en place, repérer les éventuelles vulnérabilités et évaluer les conséquences économiques et opérationnelles qu’un événement imprévu pourrait entraîner.
Une philosophie qui fait du courtier un conseiller en gestion des risques, et non un simple intermédiaire en assurances.
Massimo Fabozzi : analyser avant d’assurer
Au cœur du modèle développé par FAMA Broker se trouvent le bilan du portefeuille d’assurance et la gestion des risques.
La démarche commence par une analyse détaillée des contrats d’assurance déjà souscrits par le client.
L’objectif est de vérifier si les garanties sont réellement adaptées aux risques potentiels auxquels une entreprise, un professionnel ou un particulier peut être exposé.
Il ne s’agit donc pas seulement de vérifier l’existence d’un contrat d’assurance.
FAMA Broker analyse les caractéristiques des contrats souscrits, la qualité du service prévu et l’adéquation des primes au regard de la valeur et des conditions des garanties.
Le résultat peut conduire à confirmer les solutions existantes ou, si nécessaire, à les réviser ou à rechercher des alternatives à l’occasion des prochaines échéances contractuelles.
Analyse du portefeuille d’assurance : savoir réellement comment nous sommes protégés
Au fil des années, les entreprises et les particuliers peuvent accumuler de nombreux contrats d’assurance.
Le risque est alors de se retrouver avec des garanties qui se chevauchent dans certains domaines et, en même temps, avec des risques insuffisamment couverts dans d’autres.
D’où l’importance d’une analyse d’ensemble.
Le bilan du portefeuille d’assurance permet de dresser un état des lieux des protections existantes et de le comparer aux risques réellement encourus.
Le principe paraît simple, mais il est décisif : avant de souscrire de nouvelles garanties, il faut comprendre ce que l’on possède déjà et ce qui manque réellement.
Gestion des risques : prévenir avant même de transférer le risque
L’approche de Massimo Fabozzi et de FAMA Broker s’étend également à la gestion des risques.
L’objectif est d’identifier les domaines de risque auxquels une entreprise ou un particulier peut être exposé et de déterminer les moyens les plus appropriés pour en limiter les conséquences.
L’assurance n’est en effet que l’une des réponses possibles.
Avant même de transférer le risque à l’assureur, il y a la prévention.
Analyser les vulnérabilités, réduire la probabilité qu’un événement donné se produise et mettre en place des procédures adaptées peut être tout aussi important que de couvrir les conséquences financières de cet événement par une assurance.
Il s’agit d’une conception moderne de la protection, dans laquelle la prévention, la gestion des risques et l’assurance constituent les composantes d’une stratégie unique.
Continuité d’activité : que se passe-t-il pour l’entreprise après un événement grave ?
Un incendie. Une inondation. Un tremblement de terre. Une panne importante d’une machine ou d’une installation.
Pour une entreprise, le problème ne se limite pas aux dommages matériels.
La question essentielle devient alors : combien de temps faudra-t-il pour reprendre une activité normale ?
C’est là qu’intervient le Business Continuity Management (BCM).
FAMA Broker propose un accompagnement pour la réalisation de projets visant à mettre en place des solutions, des procédures et des outils permettant de favoriser le rétablissement rapide et efficace des processus de l’entreprise à la suite d’événements potentiellement catastrophiques.
La continuité d’activité est aujourd’hui un enjeu stratégique pour de nombreuses entreprises.
Car même lorsque les dommages matériels sont couverts par une assurance, une interruption prolongée de l’activité peut entraîner des conséquences économiques, commerciales et organisationnelles très importantes.
De la Business Impact Analysis au Disaster Recovery Plan
Le conseil peut porter sur les différentes composantes nécessaires à l’élaboration d’une stratégie structurée de continuité d’activité.
Il s’agit notamment de la Business Impact Analysis, du Business Continuity Plan, du Disaster Recovery Plan et du Crisis Management.
La Business Impact Analysis permet d’identifier les processus les plus critiques pour l’organisation et d’évaluer les conséquences de leur interruption.
Le Business Continuity Plan définit, quant à lui, les procédures et les modalités opérationnelles permettant à l’entreprise de poursuivre ou de reprendre ses activités essentielles.
Le Disaster Recovery concerne plus particulièrement la capacité à rétablir les infrastructures, les systèmes et l’activité après un événement grave.
Le Crisis Management complète le dispositif et prépare l’organisation à gérer les situations d’urgence de manière coordonnée.
Une approche qui concerne les entreprises, les professionnels et les particuliers
La gestion des risques ne concerne pas uniquement les grandes entreprises.
Les professionnels, les entrepreneurs et les particuliers peuvent eux aussi détenir des patrimoines complexes et avoir des besoins en assurance nécessitant une analyse spécifique.
Les biens immobiliers, les activités professionnelles, les responsabilités, les biens de valeur et les patrimoines personnels peuvent présenter des expositions aux risques très différentes.
C’est précisément là que la personnalisation devient déterminante.
Il n’existe pas de solution d’assurance universelle : il existe une solution qui doit être construite à partir du risque concret de chaque client.
Voitures de collection, supercars et patrimoines automobiles
Pour le public d’OldCar24, cette approche revêt également une importance particulière dans le secteur automobile.
Qu’il s’agisse d’une collection de voitures anciennes, d’une supercar ou d’une voiture de grande valeur, il ne s’agit pas seulement de moyens de transport, mais de véritables actifs patrimoniaux.
La valeur, le lieu de conservation, l’utilisation, le transport, la participation à des événements, l’évolution des cotes et les caractéristiques propres à l’exemplaire sont autant d’éléments susceptibles d’influer sur l’évaluation correcte du risque.
Un patrimoine automobile peut aussi ne représenter qu’une partie d’un patrimoine personnel ou d’entreprise beaucoup plus vaste.
C’est pourquoi la protection du véhicule peut s’inscrire dans une évaluation globale des besoins du client, plutôt que d’être considérée isolément.
Le rôle du courtier selon Massimo Fabozzi
Le modèle professionnel développé par Massimo Fabozzi repose donc sur une conception précise du courtage.
Le courtier ne devrait pas intervenir uniquement au moment où il faut souscrire un nouveau contrat d’assurance.
Son rôle peut commencer bien plus tôt, par l’analyse des risques et des protections existantes, et se poursuivre dans le temps en suivant l’évolution des besoins du client.
Une entreprise évolue.
Un patrimoine s’accroît.
La valeur des biens peut augmenter.
De nouveaux risques apparaissent.
Et une protection adaptée il y a quelques années peut ne plus l’être aujourd’hui.
D’où l’importance de réexaminer périodiquement les stratégies d’assurance et de gestion des risques.
FAMA Broker : du contrat d’assurance à la stratégie de protection
La philosophie de FAMA Broker peut donc se résumer en une idée essentielle :
ne pas partir de l’assurance, mais de la connaissance du risque.
Cela consiste à analyser ce qui pourrait se produire, à comprendre les conséquences que cela aurait et à déterminer quels risques prévenir, lesquels atténuer et lesquels transférer au moyen de l’assurance.
Pour les entreprises, les professionnels et les particuliers disposant d’un patrimoine important, cette distinction peut faire toute la différence.
Et c’est précisément sur cette culture de la prévention et de la gestion éclairée des risques que Massimo Fabozzi et FAMA Broker ont construit leur modèle de conseil.
Car assurer son patrimoine est important.
En connaître réellement les risques est la première étape pour le protéger.
Galleria immagini
Dal magazine
Leggi anche
Stefano Graidi : grands vins et voitures anciennes, l’art italien de collectionner les émotions. Terre di Serrapetrona
Beauté, élégance, singularité et valeur qui augmente avec le temps. Il existe un lien profond entre le monde des grands vins et celui des voitures anciennes : deux passions capable...
 Notizia
Maserati Ghibli : vedette du stand OldCar24 à Auto e Moto d’Epoca Bologna 2026
Un exemplaire à l’histoire fascinante, ramené à sa configuration d’origine grâce à une restauration intégrale d’environ 200 000 euros.Il existe des automobiles capables de traverse...
 Eventi
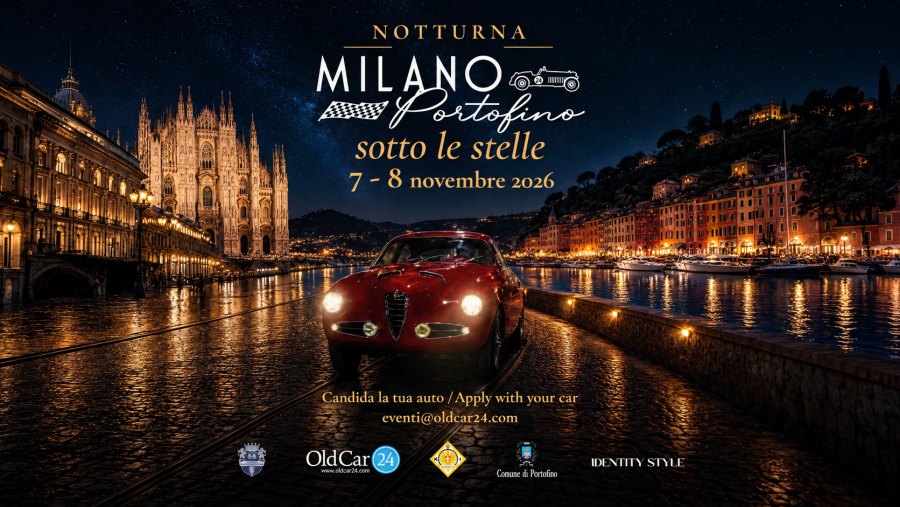
Milano Portofino sous les étoiles 2026 : l’événement exclusif OldCar24 pour les Gentleman Collectors et les voitures de collection
Il y a des routes que l’on parcourt. Et puis il y a des expériences qui restent en mémoire.Les 7 et 8 novembre 2026, le rendez-vous Milano Portofino revient, cette fois dans une ve...
Dal network
In vetrina
Selezione premium · OldCar24