Massimo Fabozzi, bróker de FAMA: gestión de riesgos para empresas y patrimonios, de las empresas a los coches de colección
Del análisis de la cartera de seguros a la Gestión de Riesgos y la Continuidad de Negocio: el enfoque de Massimo Fabozzi sitúa en el centro la prevención y la protección de empresas, profesionales, particulares y bienes.
En un mundo en el que los riesgos son cada vez más complejos, estar asegurado no significa necesariamente estar adecuadamente protegido.
De este principio nace el enfoque profesional de Massimo Fabozzi, titular de FAMA Broker, una empresa especializada en el asesoramiento y la correduría de seguros.
La diferencia es sustancial: no partir de la póliza que se va a vender, sino del riesgo que hay que comprender.
Antes de identificar una cobertura de seguro, es necesario conocer las necesidades del cliente, comprobar las protecciones ya existentes, identificar posibles vulnerabilidades y valorar qué consecuencias económicas y operativas podrían derivarse de un imprevisto.
Una filosofía que transforma al bróker de un simple intermediario de seguros en un asesor en la gestión del riesgo.
Massimo Fabozzi: analizar antes de asegurar
En el centro del modelo desarrollado por FAMA Broker encontramos la revisión de la cartera de seguros y la Gestión del Riesgo.
La actividad parte de un análisis detallado de los contratos de seguro ya suscritos por el cliente.
El objetivo es comprobar si las coberturas son realmente adecuadas en relación con los riesgos potenciales a los que pueden estar expuestos una empresa, un profesional o un particular.
Por tanto, no se limita a comprobar la existencia de una póliza.
FAMA Broker analiza las características de los productos contratados, la calidad del servicio previsto y la adecuación de las primas respecto al valor y las condiciones de las coberturas.
El resultado puede llevar a confirmar las soluciones existentes o, cuando sea necesario, a revisarlas o buscar alternativas en los siguientes vencimientos contractuales.
Revisión de la cartera de seguros: saber realmente cómo estamos protegidos
A lo largo de los años, empresas y particulares pueden acumular numerosos contratos de seguro.
El riesgo es acabar con coberturas solapadas en algunas áreas y, al mismo tiempo, con exposiciones insuficientemente cubiertas en otras.
De ahí la importancia de un análisis global.
El chequeo de la cartera de seguros permite reconstruir una fotografía de las protecciones existentes y compararla con los riesgos que realmente se afrontan.
Es un principio aparentemente sencillo, pero decisivo: antes de contratar nuevas coberturas es necesario entender lo que ya se tiene y lo que realmente falta.
Gestión de Riesgos: prevenir antes incluso de transferir el riesgo
El enfoque de Massimo Fabozzi y FAMA Broker se extiende también a la Gestión de Riesgos.
El objetivo es identificar las áreas de riesgo a las que pueden estar expuestos una empresa o un particular y determinar las herramientas más adecuadas para limitar sus consecuencias.
El seguro es, de hecho, solo una de las posibles respuestas.
Incluso antes de transferir el riesgo a la compañía de seguros existe la prevención.
Analizar las vulnerabilidades, reducir la probabilidad de que se produzca un determinado evento y establecer procedimientos adecuados puede ser tan importante como asegurar sus consecuencias económicas.
Es una concepción moderna de la protección, en la que prevención, gestión y seguro se convierten en partes de una única estrategia.
Continuidad de negocio: ¿qué ocurre con la empresa después de un evento grave?
Un incendio. Una inundación. Un terremoto. Una avería importante en una máquina o una instalación.
Para una empresa, el problema no se limita al daño material.
La pregunta fundamental es: ¿cuánto tiempo hará falta para volver a trabajar con normalidad?
Es en este terreno donde entra en juego el Business Continuity Management (BCM).
FAMA Broker ofrece asesoramiento para la elaboración de proyectos destinados a establecer soluciones, procedimientos y herramientas capaces de favorecer un restablecimiento rápido y eficaz de los procesos empresariales tras eventos potencialmente desastrosos.
La continuidad operativa representa hoy un elemento estratégico para muchas empresas.
Porque incluso cuando el daño material está asegurado, una interrupción prolongada de la actividad puede generar consecuencias económicas, comerciales y organizativas muy significativas.
De la Business Impact Analysis al Disaster Recovery Plan
La asesoría puede extenderse a los distintos componentes necesarios para construir una estrategia estructurada de continuidad empresarial.
Entre ellos se incluyen la Business Impact Analysis, el Business Continuity Plan, el Disaster Recovery Plan y el Crisis Management.
La Business Impact Analysis permite identificar los procesos más críticos para la organización y evaluar las consecuencias derivadas de su interrupción.
El Business Continuity Plan define, en cambio, los procedimientos y las modalidades operativas mediante los cuales la empresa puede continuar o reanudar sus actividades esenciales.
El Disaster Recovery se refiere, en particular, a la capacidad de restablecer las infraestructuras, los sistemas y la operativa después de un evento grave.
El Crisis Management completa el marco, preparando a la organización para gestionar de forma coordinada las situaciones de emergencia.
Un enfoque que concierne a empresas, profesionales y particulares
El concepto de gestión del riesgo no se refiere exclusivamente a las grandes empresas.
También los profesionales, empresarios y particulares pueden poseer patrimonios diversificados y tener necesidades de seguro que requieren un análisis específico.
Los inmuebles, las actividades profesionales, las responsabilidades, los bienes de valor y los patrimonios personales pueden presentar exposiciones muy diferentes.
Y es precisamente aquí donde la personalización se vuelve determinante.
No existe una solución de seguros universalmente válida: existe una solución que debe construirse partiendo del riesgo concreto del cliente.
Coches de colección, superdeportivos y patrimonios automovilísticos
Para el público de OldCar24, este enfoque adquiere un significado particular también en el sector del automóvil.
Una colección de coches clásicos, un superdeportivo o un vehículo de gran valor no representan únicamente medios de transporte, sino auténticos activos patrimoniales.
El valor, el lugar de custodia, el uso, el transporte, la participación en eventos, las variaciones de las cotizaciones y las características específicas del ejemplar son elementos que pueden influir en la correcta evaluación del riesgo.
Además, un patrimonio automovilístico puede ser solo una parte de un patrimonio personal o empresarial mucho más amplio.
Por eso, la protección del vehículo puede integrarse en una evaluación global de las necesidades del cliente, en lugar de considerarse de forma aislada.
El papel del bróker según Massimo Fabozzi
El modelo profesional desarrollado por Massimo Fabozzi parte, por tanto, de una concepción precisa de la actividad de corretaje.
Por tanto, el bróker no debería intervenir únicamente en el momento en que hay que contratar una nueva póliza.
Su papel puede comenzar mucho antes, mediante el análisis de los riesgos y las coberturas existentes, y continuar con el tiempo, comprobando la evolución de las necesidades del cliente.
Una empresa cambia.
Un patrimonio crece.
El valor de los bienes puede aumentar.
Aparecen nuevos riesgos.
Y una protección que era adecuada hace algunos años podría no serlo ya hoy.
De ahí la importancia de una revisión periódica de las estrategias aseguradoras y de gestión del riesgo.
FAMA Broker: de la póliza a la estrategia de protección
La filosofía de FAMA Broker puede, por tanto, resumirse en un paso fundamental:
no partir del seguro, sino del conocimiento del riesgo.
Significa analizar qué podría ocurrir, comprender qué consecuencias tendría y establecer qué riesgos prevenir, cuáles mitigar y cuáles transferir mediante el instrumento asegurador.
Para las empresas, los profesionales y las personas con patrimonios importantes, esta distinción puede marcar la diferencia.
Y es precisamente sobre esta cultura de la prevención y de la gestión consciente del riesgo que Massimo Fabozzi y FAMA Broker han construido su modelo de asesoramiento.
Porque asegurar un patrimonio es importante.
Conocer realmente sus riesgos es el primer paso para protegerlo.
Galleria immagini
Dal magazine
Leggi anche
 Notizia
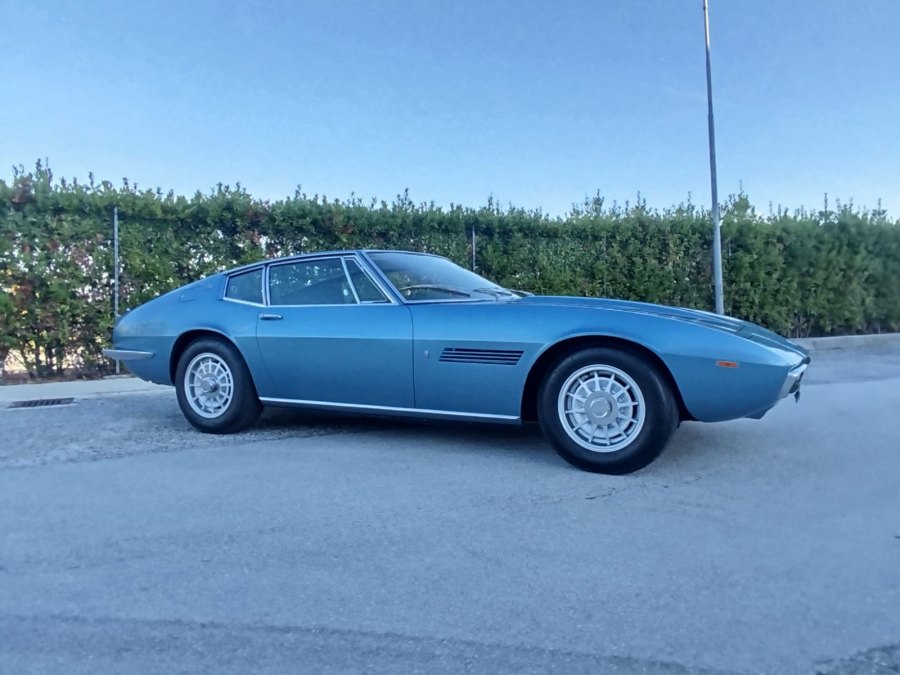
Maserati Ghibli: protagonista del stand de OldCar24 en Auto e Moto d’Epoca Bologna 2026
Un ejemplar con una historia fascinante, devuelto a su configuración original mediante una restauración integral de unos 200.000 euros.Hay automóviles capaces de atravesar las époc...
 Eventi
Milán Portofino bajo las estrellas 2026: el exclusivo evento de OldCar24 para Gentleman Collectors y coches de colección
Hay carreteras que se recorren. Y luego hay experiencias que permanecen en la memoria.El 7 y 8 de noviembre de 2026 regresa la cita Milán Portofino, esta vez con una puesta en esce...
 Notizia
Aparcamiento de coches clásicos y superdeportivos en Malpensa: JETPark Premium apuesta por la seguridad, el espacio y el cuidado
CARDANO AL CAMPO (VARESE) – Para quien posee un coche clásico, un superdeportivo o un vehículo de colección, encontrar el lugar adecuado donde custodiarlo es una decisión important...
Dal network
In vetrina
Selezione premium · OldCar24